Domain immobilienfinanzierungskredit.de kaufen?
Wir ziehen mit dem Projekt
immobilienfinanzierungskredit.de um.
Sind Sie am Kauf der Domain
immobilienfinanzierungskredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienfinanzierungskredit.de kaufen?
Kann ich mit dem Homematic IP Wandtaster die Alarmanlage aktivieren?
Ja, mit dem Homematic IP Wandtaster können Sie die Alarmanlage aktivieren. Der Wandtaster kann so programmiert werden, dass er bestimmte Aktionen auslöst, wie zum Beispiel das Aktivieren der Alarmanlage. Sie können den Wandtaster auch mit anderen Homematic IP Geräten verknüpfen, um verschiedene Funktionen zu steuern. **
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Wandtaster
Top-Angebote
Produkte zum Begriff Wandtaster:
-
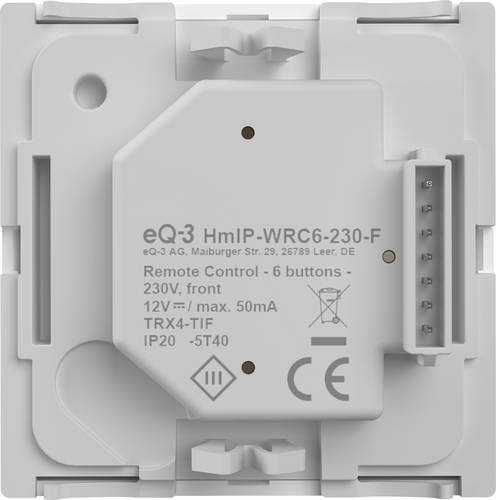
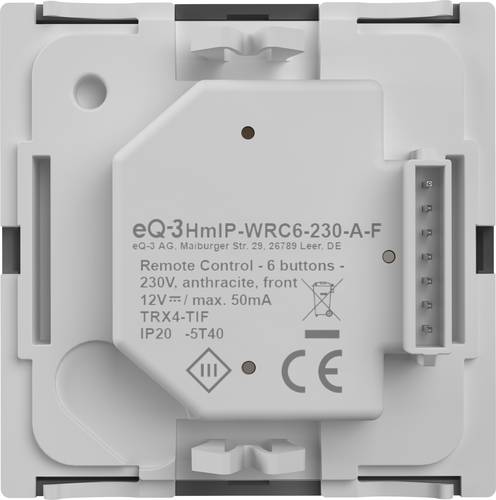
Homematic IP Wandtaster Funk Wandtaster - 6-fach, 230 V, anthrazitMit dem Homematic IP Wandtaster - 6-fach, 230 V anthrazit, steuern Sie Geräte und zentrale Funktionen Ihres Smart Homes komfortabel per Tastendruck. Sechs individuell belegbare Tasten mit integrierten Status-LEDs bieten dafür eine intuitive und flexible Bedienung. Montage Der Wandtaster wird fest in einer handelsüblichen Unterputzdose installiert und direkt über 230 V versorgt. Das 55er-Format ermöglicht die Montage mit dem mitgelieferten Wechselrahmen sowie in bestehenden Schalterserien führender Hersteller. Federkraftklemmen und passende Steckverbinder ermöglichen eine werkzeuglose Installation und eine schnelle Verdrahtung. Einstellung Nach der Installation wird der Wandtaster einfach über die Homematic IP App in das Smart Home eingebunden. Dort lassen sich die sechs Tasten flexibel konfigurieren - als Tastenpaare oder Einzeltasten. Jede Taste kann individuell mit Geräten, Gruppen oder smarten Funktionen belegt werden, etwa zum Schalten von Licht oder Steuern von Rollläden. Steuerung Im Alltag ermöglicht der Wandtaster eine besonders schnelle und zuverlässige Steuerung - ganz ohne Smartphone. Neben jeder Taste befindet sich eine farbige Status-LED, die Zustände wie aktive Funktionen oder geöffnete Fenster visuell anzeigt. So behalten Sie Ihr Smart Home jederzeit übersichtlich im Blick. Smartes Highlight Der integrierte Schaltausgang ermöglicht den direkten Anschluss von 230-V-Verbrauchern und macht den Wandtaster so zum vollwertigen98,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Indexa BUS-Wandtaster 9001NDMeldeart=ÜberfallmelderArt der Steuerung=elektronischKommunikationsmedium kabelgebunden=jaKommunikationsmedium drahtlos=neinAuslösung des Alarms=einmal drückenMit rückstellbarem Element=neinMit Glasscheibe=neinMit Papierabdeckung=neinFarbe=weißLeistungsaufnahme=0,005 WWerkstoff=KunststoffZulassung nach EN 54-11=neinHöhe=80 mmBreite=80 mmTiefe=29 mmVdS anerkannt=nein44,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
"Was sind die wichtigsten Kriterien, die ein Kreditnehmer erfüllen muss, um ein Bankdarlehen zu erhalten?" "Welche Arten von Sicherheiten werden üblicherweise von Banken für die Vergabe von Darlehen gefordert?"
Die wichtigsten Kriterien für die Vergabe eines Bankdarlehens sind eine positive Bonität, ausreichendes Einkommen und eine stabile Beschäftigung. Üblicherweise verlangen Banken Sicherheiten wie Immobilien, Fahrzeuge oder andere Vermögenswerte, die im Falle eines Zahlungsausfalls des Kreditnehmers als Pfand dienen können. Zusätzlich können auch Bürgschaften oder Lebensversicherungen als Sicherheiten für die Vergabe von Darlehen gefordert werden. **
Top-Angebote
Produkte zum Begriff Wandtaster:
-
Homematic IP Wandtaster Funk Wandtaster - 6-fach, 230VMit dem Homematic IP Wandtaster - 6-fach, 230 V, steuern Sie Geräte und zentrale Funktionen Ihres Smart Homes komfortabel per Tastendruck. Sechs individuell belegbare Tasten mit integrierten Status-LEDs bieten dafür eine intuitive und flexible Bedienung. Montage Der Wandtaster wird fest in einer handelsüblichen Unterputzdose installiert und direkt über 230 V versorgt. Das 55er-Format ermöglicht die Montage mit dem mitgelieferten Wechselrahmen sowie in bestehenden Schalterserien führender Hersteller. Federkraftklemmen und passende Steckverbinder ermöglichen eine werkzeuglose Installation und eine schnelle Verdrahtung. Einstellung Nach der Installation wird der Wandtaster einfach über die Homematic IP App in das Smart Home eingebunden. Dort lassen sich die sechs Tasten flexibel konfigurieren - als Tastenpaare oder Einzeltasten. Jede Taste kann individuell mit Geräten, Gruppen oder smarten Funktionen belegt werden, etwa zum Schalten von Licht oder Steuern von Rollläden. Steuerung Im Alltag ermöglicht der Wandtaster eine besonders schnelle und zuverlässige Steuerung - ganz ohne Smartphone. Neben jeder Taste befindet sich eine farbige Status-LED, die Zustände wie aktive Funktionen oder geöffnete Fenster visuell anzeigt. So behalten Sie Ihr Smart Home jederzeit übersichtlich im Blick. Smartes Highlight Der integrierte Schaltausgang ermöglicht den direkten Anschluss von 230-V-Verbrauchern und macht den Wandtaster so zum vollwertigen Ersatz ein88,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
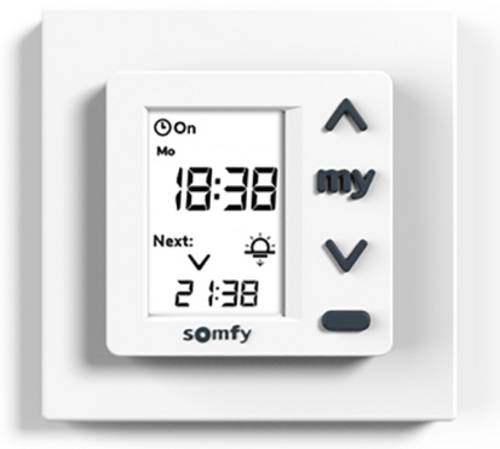
Somfy 1870904 WandtasterDer neue Chronis Uno zeigt eine Rückbesinnung auf das Wesentliche mit einfachster Bedienung, einem zeitlosen Design mit 4 Drucktasten und der möglichen Integration im Schalterprogramm von führenden Herstellern. Der neue chronis Uno öffnet/schließt Ihre Rollläden und bietet zusätzlich eine Zwischenstellung "my". Diese Position ist einstellbar, kann jederzeit manuell angefahren werden und kann auch beliebig automatisiert werden. In der Praxis sind die Vorteile zahlreich, da sie eine bessere Verwaltung des Sonnen- und Sichtschutzes ermöglichen. Und das macht einen Unterschied82,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Homematic IP Wandtaster Funk Wandtaster - 6-fach, 230 V, anthrazitMit dem Homematic IP Wandtaster - 6-fach, 230 V anthrazit, steuern Sie Geräte und zentrale Funktionen Ihres Smart Homes komfortabel per Tastendruck. Sechs individuell belegbare Tasten mit integrierten Status-LEDs bieten dafür eine intuitive und flexible Bedienung. Montage Der Wandtaster wird fest in einer handelsüblichen Unterputzdose installiert und direkt über 230 V versorgt. Das 55er-Format ermöglicht die Montage mit dem mitgelieferten Wechselrahmen sowie in bestehenden Schalterserien führender Hersteller. Federkraftklemmen und passende Steckverbinder ermöglichen eine werkzeuglose Installation und eine schnelle Verdrahtung. Einstellung Nach der Installation wird der Wandtaster einfach über die Homematic IP App in das Smart Home eingebunden. Dort lassen sich die sechs Tasten flexibel konfigurieren - als Tastenpaare oder Einzeltasten. Jede Taste kann individuell mit Geräten, Gruppen oder smarten Funktionen belegt werden, etwa zum Schalten von Licht oder Steuern von Rollläden. Steuerung Im Alltag ermöglicht der Wandtaster eine besonders schnelle und zuverlässige Steuerung - ganz ohne Smartphone. Neben jeder Taste befindet sich eine farbige Status-LED, die Zustände wie aktive Funktionen oder geöffnete Fenster visuell anzeigt. So behalten Sie Ihr Smart Home jederzeit übersichtlich im Blick. Smartes Highlight Der integrierte Schaltausgang ermöglicht den direkten Anschluss von 230-V-Verbrauchern und macht den Wandtaster so zum vollwertigen98,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Indexa BUS-Wandtaster 9001NDMeldeart=ÜberfallmelderArt der Steuerung=elektronischKommunikationsmedium kabelgebunden=jaKommunikationsmedium drahtlos=neinAuslösung des Alarms=einmal drückenMit rückstellbarem Element=neinMit Glasscheibe=neinMit Papierabdeckung=neinFarbe=weißLeistungsaufnahme=0,005 WWerkstoff=KunststoffZulassung nach EN 54-11=neinHöhe=80 mmBreite=80 mmTiefe=29 mmVdS anerkannt=nein44,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kann ich mit dem Homematic IP Wandtaster die Alarmanlage aktivieren?
Ja, mit dem Homematic IP Wandtaster können Sie die Alarmanlage aktivieren. Der Wandtaster kann so programmiert werden, dass er bestimmte Aktionen auslöst, wie zum Beispiel das Aktivieren der Alarmanlage. Sie können den Wandtaster auch mit anderen Homematic IP Geräten verknüpfen, um verschiedene Funktionen zu steuern. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Wandtaster
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
"Was sind die wichtigsten Kriterien, die ein Kreditnehmer erfüllen muss, um ein Bankdarlehen zu erhalten?" "Welche Arten von Sicherheiten werden üblicherweise von Banken für die Vergabe von Darlehen gefordert?"
Die wichtigsten Kriterien für die Vergabe eines Bankdarlehens sind eine positive Bonität, ausreichendes Einkommen und eine stabile Beschäftigung. Üblicherweise verlangen Banken Sicherheiten wie Immobilien, Fahrzeuge oder andere Vermögenswerte, die im Falle eines Zahlungsausfalls des Kreditnehmers als Pfand dienen können. Zusätzlich können auch Bürgschaften oder Lebensversicherungen als Sicherheiten für die Vergabe von Darlehen gefordert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.